Blog

Словенија: Само 43% од загубите предизвикани од природни катастрофи во последните 4 децении се покриени со осигурување

МАГАЗИН ОСИГУРУВАЊЕ МИСЛЕЊА НОВОСТИ ИНТЕРВЈУ МАГАЗИН ОСИГУРУВАЊЕ МИСЛЕЊА НОВОСТИ ИНТЕРВЈУ

Од 1980 до 2020 година, економските загуби предизвикани од природни катастрофи во Словенија изнесуваат вкупно 3,8 милијарди евра. Само 43 отсто од овие штети биле осигурани, што одговара на сума од 1,6 милијарди евра, бројки кои укажуваат на значителна празнина во осигурителната покриеност, покажуваат податоците на словенечката агенција за супервизија на осигурување (AZN).

Според податоците на EIOPA, распространетоста на осигурувањето од поплави во Словенија е под 25%. Според АЗН, пристапноста останува предизвик, бидејќи меѓу 25 и 50 отсто од населението не можат да си дозволат осигурување од поплави. „Овој јаз стана особено евидентен минатата година за време на големи природни катастрофи. Осигурителното покритие се покажа недоволно, покривајќи само околу 16% од вредноста на економската штета. Овие околности укажуваат на итна потреба од стратегија за зголемување на ширењето и достапноста на осигурувањето во Словенија“, се наведува во написот објавен на веб-страницата на АЗН.

Сегашната ситуација е уште поважна бидејќи 2023 година е означена како најтоплата година во последните 176 години, според Националната администрација за проценка и клима. Просечната температура се зголемила за 1,18 °C во споредба со 20 век и го надминала прединдустрискиот просек за 1,35 °C. Ова екстремно затоплување доведе до зголемување на екстремните временски настани ширум светот, што укажува на итна потреба од ефективни решенија за таканареченото осигурување NatCat (природни катастрофи, оп. а.).

За словенечките осигурителни компании, 2023 година беше пазарна година со рекордно високи побарувања на NatCat. Вкупно, бруто ликвидираните штети изнесуваат 2.256 милиони евра, што е за 589 милиони евра или за 35,3% повеќе во однос на 2022 година кога изнесувале 1.667 милиони евра. Од ова повеќе од половина милијарда раст на трошоците за штети, најголем дел од осигурените имотни осигурувања, платени штети се зголемени за 213 милиони евра, најмногу поради повторените минатогодишни невреме со град и поплави во август.

Осигурувањето треба да ја преземе улогата на промотор на стабилност, обезбедувајќи суштинско покритие за поединците, компаниите и општеството од тешки финансиски загуби и забрзувајќи ги процесите на закрепнување. Осигурувањето, исто така, промовира долгорочно економско планирање и инвестиции и придонесува за севкупната регионална стабилност, особено во областите ранливи на климатски ризици. Меѓутоа, кога зборуваме за улогата на осигурувањето, важно е да се разбере односот помеѓу (строгата) законска регулатива и силната осигурителна индустрија, особено во однос на осигурувањето од природни катастрофи. Осигурителниот јаз, кој се карактеризира со уделот на неосигурените економски загуби во катастрофални настани, е резултат на голем број фактори, вклучително ограничената достапност на пазарот, проблемите со достапноста и недостатокот на свест на осигурениците, се вели во документ неодамна подготвен од АЗН.

Извод:Osiguranje


Доколку преземете содржина (статија или оглас) од ОСИГУРУВАЊЕМАГАЗИН задолжително наведете „Извор: ОСИГУРУВАЊЕМАГАЗИН“ на крајот на статијата со hyperlink кој ќе води од преземената содржина. Преземањето на интервјуа не е дозволено. Повеќе за условите за користење е наведено
Total
0
Shares
Напишете коментар

Вашата адреса за е-пошта нема да биде објавена. Задолжителните полиња се означени со *

Related Posts

ВИНЕР – Виена Иншуренс Груп АД Скопје објави известување за статусна промена – присоединување

Осигурителното друштво Винер-Виена Иншуренс Груп АД Скопје со претседател на Управен одбор Климе Попоски на 15.05.2023 објави известување за Статусна промена – присоединување, при што Акционерското друштво за осигурување ВИНЕР – Виена Иншуренс Груп Скопје (како друштво што се присоединува) ќе се присоедини кон Акционерското друштво за осигурување и реосигурување МАКЕДОНИЈА Скопје – Виена Иншуренс Груп (како друштво што презема).

Известување за статусна промена – присоединување

Осигурување

Осигурувањето е институција која ги надоместува штетите настанати во општеството, во стопанството и кај луѓето, како последица на деструктивните дејства на природните сили и несреќни случаеви.

Осигурувањето претставува аранжман со кој се врши распределба на ризици, каде една страна (осигурителното друштво) се обврзува дека ќе ја осигура другата страна (осигурениот) од евентуални загуби. Аранжманот се склучува во вид на договор т.е. полиса.

Осигурувањето претставува институција која ги надоместува настанатите штети во општеството, во неговото стопанство или кај луѓето, под дејство на природните сили или несреќни случаеви.

Осигурувањето претставува институција која ги надоместува настанатите штети во општеството, во неговото стопанство или кај луѓето, под дејство на природните сили или несреќни случаеви. Таа всушност ја обезбедува економската заштита на осигурениците (правни и физички лица) од штетните дејствија и економските растројства кои можат да дојдат кога ќе настане осигурен случај, односно кога ќе се реализира ризикот во сите фази на општествената репродукција или во секојдневието на луѓето.

Дефиниции на некои основни поими во осигурувањето

  • Премија за осигурување – ја претставува вкупната премија пресметана според соодветната тарифа од соодветната класа на осигурување со предвидените доплатоци и попусти. Според новиот закон за супервизија на 12 осигурувањето, член 78, став 1, тоа е премија за осигурување која се состои од техничка премија и дел на премијата за вршење на дејноста на осигурувањето.
  • Техничка премија – ја претставува премијата за извршување на функцијата- осигурување. Овој вид премија претставува дел од премијата наменет за исполнување на обврските од договорите за осигурување. – Полисирана премија- претставува премија која е наведена во полисите за осигурување и таа е еднаква на бруто -премијата за осигурување. – Фактурирана премија- ја претставува премијата што се фактурира на осигурениот.
  • Наплатена премија- претставува премија која е наплатена било да е фактурирана одеднаш да се плати или на дефинирани рати. Во категоријата наплатена премија влегува сета полисирана и фактурирана премија за која има обезбедени сигурни инструменти за наплата.
  • Технички резерви- техничките резерви претставуваат резерви во чиј состав влегуваат преносните премии и резервираните штети и тие не влегуваат во составот на гарантните резерви и резервите на сигурност. Техничките резерви претставуваат парични средства со кои осигурителните друштва работат и од кои ги намируваат своите обврски. Станува збор за збирен поим чиј опфат е различен од земја до земја. Според Законот за супервизија на осигурувањето во технички резерви спаѓаат:
    • 1. Резерви на преносни премии,
    • 2. Резерви за штети,
    • 3. Резерви за бонуси и попусти,
    • 4. Други технички резерви,
    • 5. Математичка резерва.

https://eprints.ugd.edu.mk/11827/1/Osiguruvamje_Fotov%20kniga.pdf

Што е важно пред да купите полиса за осигурување на живот?

Осигурувањето на живот е покритие со кое осигурителот се обврзува, на осигуреникот/корисникот на осигурување, врз основа на платените премии на осигурување, да му ја исплати осигурената сума во случај на смрт, односно доживување.

  • Изберете го видот на осигурување на живот кој најдобро ќе одговара на Вашите потреби и можности;
  • Дефинирајте ја временската рамка на траење на осигурувањето.Времетраењето на полисата за осигурување зависи пред сè од Вашата волја;
  • Бидете сигурни дека со Вашите примања ќе бидете во можност редовно да ја плаќате договорената премија за осигурување во дефинираниот временски период;
  • Информирајте се за ризиците кои се покриени со полисата, како и за исклучоците;
  • Секогаш консултирајте се со овластено лице за условите под кои се нуди осигурувањето и бидете сигурни дека Ви се јасни сите одредбиод условите.

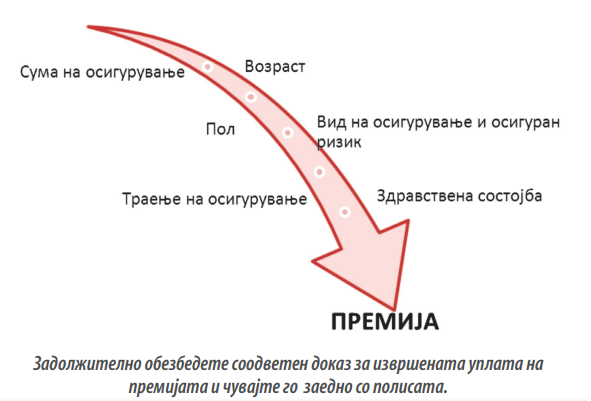
ОД ШТО ЗАВИСИ ВИСИНАТА НА ПРЕМИЈАТА (цената)КАЈ ОСИГУРУВАЊЕТО НА ЖИВОТ?

КОИ ВИДОВИ ОСИГУРУВАЊЕ НА ЖИВОТ НАЈЧЕСТО СЕ СРЕЌАВААТ?

Осигурување на живот во случај на смрт (ризико осигурување) – договорената осигурена сума се исплатува на корисникот на осигурувањето само во случај на смрт на осигуреникот во договореното траење на осигурувањето. Доколку осигуреникот го доживее датумот на кој истекува полисата осигуреникот/корисникот на осигурување нема право на исплата на осигурената сума.
Осигурување на живот во случај на доживување – осигурената сума се исплатува само во случај ако осигуреникот го доживее договорениот датум наведен во полисата за осигурување. Доколку кај осигуреникот настапи смрт за време на траењето на договорот, корисникот на полисата за осигурување нема право на исплата на договорената сума.
Мешовито осигурување на живот претставува комбинација од осигурувањето на живот во случај на смрт и осигурувањето на живот во случај на доживување. Во случај на смрт на осигуреникот за времетраење на осигурувањето, на членовите на неговото семејство/корисниците на осигурување се исплаќа осигурената сума. Во случај на доживување, осигурената сума заедно со делот од добивката се исплаќа на осигуреникот. Ова осигурување е најчесто користено од страна на осигурениците поради комбинацијата на штедење и заштита на семејството на осигуреникот во случај на негова смрт.
Рентно осигурување (осигурување на ануитети) – осигуреникот има право на исплата на одредени периодични исплати (ануитети) во текот на одреден период или доживотно. Ова осигурување може да се користи и како модел за идна исплата на пензии, односно пензиски надоместоци на сите членови во вториот, односно третиот пензиски столб кои се стекнале со тоа право.

ДАЛИ МОЖЕ ДА ЈА ОТКАЖЕТЕ ПОЛИСАТА ЗА ОСИГУРУВАЊЕ НА ЖИВОТ?

Доколку договарачот на осигурувањето од која било причина повеќе не може или не сака да ја плаќа договорената премија, може да изврши откуп или капитализација на полисата.
Доколку ја откажете полисата за осигурување, односно сакате да извршите откуп на полисата, осигурителот ќе Ви ја исплати откупната вредност на полисата, односно дел од претходно уплатените средства, во согласност со табелите за откупни вредности.
Доколку се исполнети условите за капитализација, договарачот на осигурувањето се ослободува од понатамошно плаќање на премијата. Полисата за осигурување и понатаму останува во сила, а осигурената сума се намалува според табелата за капитализирани износи.
Осигурителот има обврска табелата за откупни вредности и табелата за капитализирани износи да му ги предаде на договарачот на осигурувањето при склучувањето на договорот за осигурување на живот.
Доколку донесете одлука да ја откажете полисата, информирајте се за финансиските последици од таа одлука.
Трошокот за предвремено прекинување на полисата е на Ваш товар!

Извор:АСO

Бројот на преставки решени во корист на осигуреници зголемен за 37%,најчесто се жалат на основ за исплата и висина на надомест

Продолжува да расте бројот на претставки кои до АСО ги поднесуваат
незадоволни осигуреници што укажува на заклучок дека осигурениците ја
препознаваат посветеноста на менаџментот и вработените на АСО во
заштитата на правата на осигурениците. Очекувано најбројни, во првите три
месеци годинава, се поплаките на осигуреници при обештетување од
автомобилска одговорност. Во овој период не била поднесена претставка
само за една од вкупно 16 компании за осигурување

Агенцијата за супервизија на осигурување (АСО) во првите три месеци годинава прими 71 претставка од осигуреници кои се пожалиле на услугите од осигурителни компании. Бројот на поднесени претставки во овој период е зголемен за 14,5 отсто
во споредба со првиот квартал 2022 година.


Од поднесените претставки  5 биле без основ за разгледување, а подносителите
во 6 случаи ги повлекле своите поплаки.
Во корист на осигурениците се решени 11 претставки. Во процес на постапување
се 16, а негативно се решени 33 поплаки на осигуреници.
Очекувано, и годинава најголем број на поплаки има во најмасовната
осигурителна класа „осигурување од автомобилска одговорност (АО)“ која е
задолжитена со закон. Поднесени се 34 претставки за штети кои настанале во
сообраќани незгоди и се покриени со ова осигурување.
Најбројни, вкупно 18, се претставките во кои осигурениците се жалат на решавање штети настанати при сообраќајни незгоди решени врз основа на користење полициски записник. Најголем дел од нив се однесуваат на висината на обештетувањето и се решени негативно.
Во овој период е намален бројот на поплаки за решавање штети врз основа на пополнет европски извештај. Во првите три месеци се добиени 13 претставки за решавање штети и тоа е за 32 отсто помалку од истиот период лани.
За осигурување имот се поднесени 9 претставки, а по 8 се однесуваат на приватно здравствено осигурување и на осигурување од незгода.
Исто како и претходната година, во однос на причината поради која се жалат осигуреници, најбројни во овој период се претставките кои се однесуваат на основот по која компаниите исплаќаат штети. За првите три месеци се примени 33 такви претставки и тоа е за 65% повеќе од истиот квартал во 2022 година.

Најзначајно намалување на бројот на поплаки има за процесот во кој компаниите ги обработуваат штетите на осигурениците. Од почеток на јануари до крајот на март годинава се поднесени само 5 такви претставки и тоа е за 68 отсто во однос на истиот период лани.
За висината на надоместот на штета што го нудат осигурителните компании во
првите три месеци годинава се пожалиле 19 осигуреници. Во овие случаи АСО
нема надлежност да одлучува за висината на надоместокот, но ги утврдува
условите и околностите во кои е донесена одлуката за износот на понудена
оштета.
Од поднесените претставки 61 се поднесени од граѓани, а 10 од правни лица.
Претставка до АСО се поднесува ако осигуреникот не е задоволен од
одговорот на осигурителната компанија за оштетното побарување или не
добил одговор во рок од 30 дена. АСО не разледува анонимни претставки или
случаи за кои се води судска или друга постапка.
Агенцијата за супервизија на осигурување (АСО) е независно регулаторно тело
кое го регулира пазарот за осигурување, врши надзор над работата на
осигурителните субјекти, се грижи за заштита на правата на осигурениците
и придонесува за финансиска едукација и вклученост на населението.